当サイトはアフィリエイト広告を利用しています。記事内のリンクから商品・サービスを購入した場合、当サイトが紹介料を受け取ることがありますが、購入者の追加負担はありません。
「SBI証券と楽天証券、どっちを使えばいいの?」
外資系に転職して年収が上がり、本格的に資産運用を始めようとしたとき、私も最初にぶつかった壁がこれだった。ネットで検索しても「どちらも良い」「甲乙つけがたい」という記事ばかりで、結局どちらを選べばいいのか判断できなかった。
私は現在39歳。外資系メーカーの営業マネージャーとして働きながら、45歳でサイドFIREを達成するために日々資産を積み上げている。実際にSBI証券・楽天証券の両口座を開設して数年間使い込んだ経験から、外資系サラリーマンにとってどちらが向いているかを率直に解説する。
結論:外資系サラリーマンにはSBI証券がおすすめ
先に結論を言ってしまう。外資系サラリーマンがメイン口座として使うなら、SBI証券が一歩リードしている。理由は主に3つだ。
- 三井住友カード(NL)とのクレカ積立で最大2.0%ポイント還元(年間投資額100万円以上の場合)
- 外国株(米国個別株)の取引手数料が業界最安水準
- IPOの取扱銘柄数が業界トップクラスで、資産形成の選択肢が広い
ただし、楽天証券が劣っているわけでは全くない。使い方次第では楽天証券の方が有利になるシーンも多い。詳しく見ていこう。
SBI証券と楽天証券の基本スペック比較
手数料
国内株式の売買手数料は、両社とも現物・信用取引ともに完全無料(ゼロ革命・ゼロコース)。ここは完全に横並びだ。
差が出るのは米国株の取引手数料。実は両社とも「約定代金の0.495%(最低0米ドル、上限22米ドル)」で同じなのだが、為替手数料でSBI証券が若干有利。住信SBIネット銀行との連携で外貨積立の為替手数料を抑えられる(片道4銭〜)のは大きなポイントだ。
クレカ積立のポイント還元率
ここが両社の最大の差別化ポイントだ。
| 証券会社 | 連携クレカ | ポイント還元率 | 条件 |
|---|---|---|---|
| SBI証券 | 三井住友カード ゴールド(NL) | 1.0%〜2.0% | 年100万円利用で2.0% |
| 楽天証券 | 楽天カード(プレミアム) | 0.5%〜1.0% | 楽天プレミアムカードで1.0% |
月5万円積立(年60万円)で比較すると、年間のポイント還元額は次のとおり。
- SBI証券 × 三井住友カードNL(0.5%):3,000ポイント/年
- SBI証券 × 三井住友カードゴールドNL(1.0%):6,000ポイント/年
- 楽天証券 × 楽天カード(0.5%):3,000ポイント/年
- 楽天証券 × 楽天プレミアムカード(1.0%):6,000ポイント/年
月10万円積立にすれば倍になる。ポイント還元率だけを見れば互角だが、三井住友カードゴールドNLは年間100万円の利用で翌年以降の年会費が永年無料になる。外資系サラリーマンなら年間100万円のカード利用は余裕でクリアできるだろう。この点ではSBI証券×三井住友カードの組み合わせが有利だ。
私が実際に両口座を使い分けている理由
正直に言えば、私は現在もSBI証券と楽天証券の両方を使っている。使い分けのルールは明確だ。
SBI証券でやること
- 新NISAの積立投資枠:eMAXIS Slim 全世界株式(オール・カントリー)を月10万円積立
- 米国個別株の売買:MSFT、NVDA等の外国株売買(住信SBIネット銀行との連携で為替コスト削減)
- IPO申込み:抽選式のため口座は維持
楽天証券でやること
- 楽天ポイントの消費:楽天市場・楽天トラベルで貯まったポイントを投資信託に充当
- 情報収集:マーケットスピードのチャート分析ツールが使いやすい
楽天経済圏をフル活用している方は、楽天ポイントを投資に使える楽天証券は非常に相性が良い。毎月数千ポイント〜1万ポイント程度が楽天市場の買い物等で貯まるなら、それをそのままeMAXIS Slimの購入に充てられる。これは楽天証券独自の強みだ。
新NISAの使い勝手を徹底比較
2024年から始まった新NISAは、両社ともに対応している。使い勝手の比較はこうなる。
取扱ファンド数
積立投資枠の対象ファンド数は、SBI証券の方が多い傾向がある(2025年時点で250本超)。とはいえ、私が実際に積立てているeMAXIS Slim全世界株式やeMAXIS Slim米国株式(S&P500)などの主力ファンドは両社とも取り扱っているため、普通の投資家にとっては実質的な差はない。
ポイント投資の柔軟性
- SBI証券:Vポイント、Tポイント、Pontaポイントなど多種類のポイントが使える
- 楽天証券:楽天ポイントのみ(ただし楽天ユーザーには強力)
ポイントの種類で選ぶなら、自分がどのポイントを最も貯めているかで判断すると良い。私は楽天経済圏を活用しているため、楽天ポイントが毎月コンスタントに貯まる。この分を楽天証券でポイント投資に回すことで、実質的な積立額を増やしている。

外資系サラリーマン目線でのリアルな評価
操作性・アプリの使いやすさ
正直なところ、スマホアプリの使いやすさは楽天証券(iSPEED)が一枚上手だと感じる。チャートの見やすさ、情報の豊富さ、画面遷移のスムーズさ。外資系の同僚に聞いても「アプリは楽天の方が好き」という声が多い。
ただし、SBI証券も2023年以降のアプリリニューアルで大幅に改善された。日常的な積立投資の確認程度であれば、SBI証券のアプリで全く問題ない。
カスタマーサポート
外資系サラリーマンは平日昼間に電話できないことが多い。この点、両社ともにチャットサポートやメールでの問い合わせに対応しているため大きな差はないが、応答の丁寧さはSBI証券の方がやや良い印象を持っている。
セキュリティ
二段階認証や取引パスワードの設定など、セキュリティ面は両社ともに十分な水準。ただし、外出先からのアクセスが多い外資系サラリーマンは、生体認証ログインが使えるかどうかも確認しておくといい。
おすすめの書籍:証券口座選びの前に読んでほしい2冊
証券会社を選ぶ前に、まず「何に投資するか」の哲学を固めておくことが大切だ。私がそのために読んで本当に役に立った2冊を紹介する。
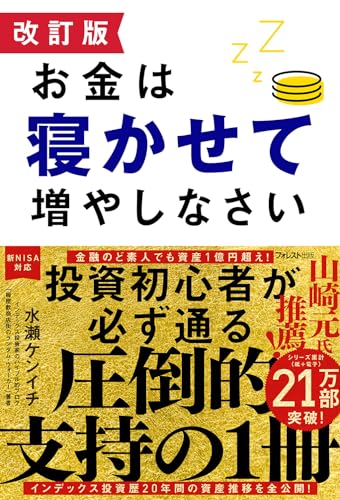
水瀬ケンイチ氏の名著。インデックス投資の実践的な手順と、SBI・楽天どちらの証券会社を使うべきかの判断基準が詳しく書かれている。新NISA対応の改訂版で、口座の開設から運用、出口戦略まで網羅されている。私はこの本を読んでSBI証券をメイン口座にする決断をした。

リベラルアーツ大学の両学長による、お金の基本をすべて押さえた一冊。証券口座の選び方から、クレカ積立でポイントを最大化する戦略まで、図解でわかりやすく解説されている。ポイント還元を活かした積立投資戦略はこの本から学んだ。
まとめ:どちらを選べばいいか
最終的な判断基準をまとめると、こうなる。
SBI証券を選ぶべき人
- 三井住友カード(ゴールドNL)を使っている、または使う予定がある
- 米国個別株に投資したい
- IPO投資に興味がある
- 住信SBIネット銀行と連携して為替コストを抑えたい
楽天証券を選ぶべき人
- 楽天市場や楽天トラベルを頻繁に利用し、楽天ポイントが毎月1万ポイント以上貯まる
- アプリの使いやすさを重視する
- 楽天カードをメインカードとして使っている
両方開設するのが最強
実は最も賢い選択は両方開設することだ。口座維持費は両社ともに無料。SBI証券をNISA口座のメインにしつつ、楽天ポイントは楽天証券でポイント投資に使う。この二刀流が、外資系サラリーマンにとって資産形成を最大化する現実的な答えだと私は思っている。
45歳でサイドFIREを目指している私にとって、証券口座選びは毎月の積立効率に直結する重大な問題だ。ポイント還元率の差が年間数千円に見えても、30年運用すれば数十万円の差になる。細かいようで、こういった積み重ねがFIRE達成の速度を決めると本気で思っている。
この記事が役に立ったら
SBI証券 vs 楽天証券の比較、いかがでしたか?外資系サラリーマンとしての視点でお金の話を定期的に発信しています。気に入っていただけたら、ブックマークやSNSでのシェアをぜひお願いします。あなたのシェアが、同じようにサイドFIREを目指す仲間の背中を押すことになります。

コメント