当サイトはアフィリエイト広告を利用しています。記事内のリンクから商品・サービスを購入した場合、当サイトが紹介料を受け取ることがありますが、購入者の追加負担はありません。
はじめに|なぜ今、証券会社選びが重要なのか
「SBI証券と楽天証券、どっちで口座を開けばいいですか?」
投資を始めたばかりの友人から、この質問をよく受けます。私自身、外資系メーカーに勤める39歳のサラリーマンとして、サイドFIREを目指して資産運用を続けてきましたが、正直なところ「どちらも素晴らしい」が本音です。ただし、使い方や目的によって使い勝手が大きく変わることも事実です。
私は現在、両方の口座を保有しています。SBI証券では確定拠出年金(iDeCo)とメインのインデックス投資を、楽天証券では新NISAの成長投資枠を活用しています。両方を実際に使ってきた経験から、今回はリアルな比較をお届けします。
SBI証券と楽天証券の基本スペック比較
手数料(国内株式)
まず気になる手数料から比較しましょう。2024年以降、両社ともに国内株式の売買手数料は完全無料化されています(ゼロ革命・ゼロコース)。これは投資家にとって非常に嬉しい変化でした。
米国株式については、どちらも買付時の為替手数料が実質的な負担になります。SBI証券は住信SBIネット銀行との連携で為替コストを抑えられる一方、楽天証券は楽天銀行との連携で使い勝手が良い側面があります。
新NISA対応
2024年から始まった新NISAは、SBI・楽天ともにフル対応しています。つみたて投資枠(年120万円)・成長投資枠(年240万円)の両方を利用できます。
【SBI証券の強み】外資系サラリーマンの私が評価するポイント
1. 住信SBIネット銀行との連携で為替コストが最安クラス
米国株や海外ETFに投資する場合、見落としがちなのが為替コスト(ドル転手数料)です。SBI証券では、住信SBIネット銀行を経由してドルを購入すると、1ドルあたり0.04円という業界最安水準の為替コストを実現できます。
私の場合、毎月約10万円を米国ETF(VTIやS&P500連動型)に投資しています。年間120万円分のドル転を行うと、この差は年間数千円〜数万円の節約につながります。塵も積もれば山となる、ということです。
2. iDeCoの選択肢が豊富
SBI証券のiDeCoは、取り扱いファンド数が業界トップクラスです。低コストのインデックスファンドが充実しており、「eMAXIS Slim 全世界株式(オール・カントリー)」などの人気ファンドも選べます。
外資系企業に勤める私は、会社の企業型DCがない分、iDeCoを最大限(月2.3万円)拠出しています。SBI証券のiDeCoを使い始めて3年が経ちましたが、その使いやすさに満足しています。
3. ポイント投資・Tポイント活用
SBI証券ではTポイント(現在はVポイント)を使った投資が可能です。ポイントを現金化するよりも、そのまま投資に回す方が心理的なハードルも低く、自然と資産が積み上がっていく感覚があります。
【楽天証券の強み】楽天経済圏ユーザーは要注目
1. 楽天ポイントとの圧倒的な相性
楽天カードや楽天市場をメインで使っている方にとって、楽天証券は最強の選択肢のひとつです。楽天カードでの投信積立(つみたてNISA含む)でポイントが付与され、そのポイントをまた投資に回せるという好循環を作れます。
私の妻は楽天ヘビーユーザーで、楽天証券を活用しています。毎月の楽天市場でのショッピングで得たポイントを投資に回し、実質的なコストゼロで資産形成を続けています。
2. 楽天銀行との連携(マネーブリッジ)
楽天証券と楽天銀行を連携させる「マネーブリッジ」を設定すると、楽天銀行の預金金利が通常の5倍(年0.1%)になります。これは2024年時点での比較でも優位性があり、待機資金の置き場として有利です。
3. 米国株・ETFのリアルタイム為替レート表示
楽天証券の米国株取引画面は、リアルタイムの為替レートが見やすく表示されており、直感的に操作できます。投資初心者の方には特に使いやすいインターフェースだと感じます。
正直な比較|私が両方使い続ける理由
投資信託の品揃え
SBI証券・楽天証券ともに、主要なインデックスファンドは網羅されています。「eMAXIS Slim」シリーズや「SBIv・シリーズ」なども両社で購入可能です。品揃えで大きな差はありません。
アプリ・使い勝手
個人的には楽天証券のアプリ(iSPEED)の方が見やすく、情報収集がしやすいと感じています。ただし、口座管理やiDeCoの手続きはSBI証券の方が慣れているため、そのまま使い続けています。
クレカ積立のポイント還元率
2024年以降、両社ともにクレジットカード積立でのポイント付与条件が変わりました。楽天証券は楽天カード(楽天プレミアムカード等)で0.5〜1%還元、SBI証券は三井住友カードで0.5〜5%還元(カードランクによる)です。
すでに高還元のクレカを持っている方はSBI証券、楽天カードメインの方は楽天証券が有利です。
外資系サラリーマン目線での総合評価
こんな人はSBI証券がおすすめ
- iDeCoをメインに活用したい人
- 米国株・ETFへの投資額が多く、為替コストを最小化したい人
- 住信SBIネット銀行と連携してお金の一元管理をしたい人
- 三井住友カードをメインカードにしている人
こんな人は楽天証券がおすすめ
- 楽天市場・楽天カードをヘビーに使っている楽天経済圏ユーザー
- 楽天ポイントを投資に回してコストを下げたい人
- 楽天銀行と連携してマネーブリッジを活用したい人
- シンプルで直感的なアプリを好む投資初心者
両方使うのもアリ
私のように、SBI証券と楽天証券の両方を使い分けるのも有効な戦略です。iDeCoはSBI、新NISAは楽天、というように目的別に使い分けることで、それぞれの強みを最大限活かせます。口座開設は無料なので、両方開いておくことをおすすめします。
私のリアルな資産配分と運用成績
参考までに、私の現在の運用状況を公開します。(2026年5月時点)
SBI証券(メイン口座)
- iDeCo:eMAXIS Slim 全世界株式(オルカン)100% / 月2.3万円
- 特定口座:VTI / VOO / 個別株(外資系関連銘柄)
- 評価額:約850万円(累計投資額約680万円)
楽天証券(NISA口座)
- 新NISA成長投資枠:eMAXIS Slim 米国株式(S&P500)
- 評価額:約340万円
合計で約1,190万円の投資資産を保有しており、サイドFIREに必要な目標額(3,000〜4,000万円)に向けて着実に積み上げています。
まとめ|どちらを選んでも「始めること」が最優先
SBI証券vs楽天証券の比較をしてきましたが、最も大切なのは「どちらかで口座を開き、今すぐ投資を始めること」です。
証券会社選びに悩んでいる間も、インフレは着実に進み、投資を始めないことでの機会損失は積み上がっていきます。私が投資を始めたのは32歳でしたが、もし28歳から始めていれば、今頃さらに大きな資産を築けていたと思っています。
現在の日本は新NISAという素晴らしい制度があります。SBI証券でも楽天証券でも、この制度を最大限活用して、皆さんのサイドFIRE・FIREへの道を一歩一歩進めていきましょう。
私も45歳でのサイドFIREを目指して、引き続き情報を発信していきます。記事が参考になったら、ぜひブックマークしてSNSでシェアしていただけると励みになります!
※ 本記事は情報提供を目的としており、特定の金融商品への投資を推奨するものではありません。投資は自己責任でお願いします。
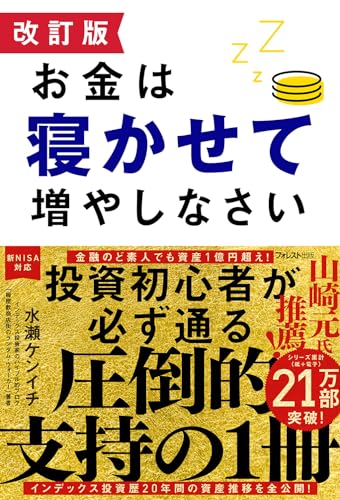
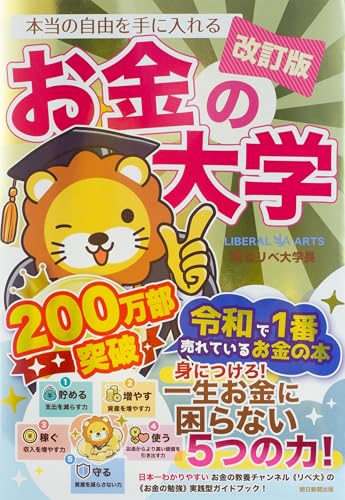
この記事で紹介した本

コメント