
サイドFIREとは何か?完全FIREとの違いを整理する
私がサイドFIREという言葉を初めて知ったのは、38歳の誕生日を迎えた頃のことだ。外資系の医療機器メーカーで営業として働き、年収は1,200万円を超えていた。傍から見れば恵まれた状況だったが、毎日終電近くまで働き続ける生活に、どこか限界を感じていた。
「40歳までに仕事を辞める」という選択肢は現実的ではなかった。でも「働き方を自分でコントロールしたい」という気持ちは本物だった。そこで出会ったのが「サイドFIRE」という概念だ。
サイドFIREとは、資産からの運用収益だけで生活費を賄う「完全FIRE」とは異なり、ある程度の資産を築きながら、好きな仕事や副業で必要最低限の収入を得つつ、精神的・時間的な自由を手に入れるFIREスタイルだ。

完全FIREでは「年間支出の25倍」の資産が必要とされる(4%ルール)。年間支出が300万円なら7,500万円だ。対してサイドFIREは、副業・フリーランス・ブログなどで年間100〜150万円を稼ぐことを前提にすれば、必要な資産額を大幅に圧縮できる。
これが、年収は高くても時間に追われる外資系サラリーマンにとって現実的な出口戦略になると気づいたのだ。
サイドFIREに必要な資産額の計算方法【基本編】
Step1:年間生活費を正確に把握する
計算の出発点は「年間いくらあれば生きていけるか」の把握だ。私の場合、38歳時点での月間支出は以下のとおりだった。
- 住居費(賃貸):130,000円
- 食費:60,000円
- 通信費・光熱費:20,000円
- 交際費・娯楽費:50,000円
- 医療・保険:15,000円
- その他雑費:25,000円
- 合計:月300,000円 = 年間360万円
ここに住民税・社会保険料(フリーランス転換後の国民健康保険・国民年金)が加わる。年間50〜70万円は別途見込む必要がある。つまり実質的な年間支出は400〜430万円と見積もった。
Step2:副業収入の目標を設定する
サイドFIREの「サイド」部分がここだ。私のプランでは以下を想定している。
- このブログのアフィリエイト収入:月5〜10万円
- 外資系営業の経験を活かしたコンサルティング:月10〜20万円
- 合計:月15〜30万円(年間180〜360万円)
保守的に見て年間180万円の副業収入を前提にすると、資産から賄うべき年間支出は430万円 – 180万円 = 250万円になる。
Step3:必要な資産額を4%ルールで計算する
4%ルールとは、米国トリニティ大学の研究で示された「年間支出の4%を取り崩し続けても30年間資産が持つ」という経験則だ。
計算式はシンプルだ:
必要資産額 = 年間支出(資産から賄う分)÷ 0.04 = × 25
私のケースでは:
250万円 × 25 = 6,250万円
完全FIREなら430万円 × 25 = 1億750万円が必要なのと比べると、約4,500万円の差がある。サイドFIREの現実的なメリットがここにある。
日本版サイドFIRE計算で注意すべき3つのポイント
1. 社会保険料を甘く見ない
会社員を辞めると、健康保険は国民健康保険に、年金は国民年金に切り替わる。国民健康保険は前年の所得に応じて変動するが、収入が減っても年間30〜60万円はかかる。会社員時代は労使折半だったが、フリーランスでは全額自己負担だ。
私の試算では、サイドFIRE後の社会保険料は年間45万円前後を見込んでいる。これを甘く見積もると計算が大幅に狂う。
2. インフレリスクへの対応
4%ルールは米国の実績に基づく計算だ。日本の場合、長年デフレが続いてきたが、2022年以降はインフレ傾向が続いている。保守的に計算するなら、年間支出の増加率を年1〜2%として見込んでおくべきだろう。
私は4%ルールではなく、より保守的な3.5%ルール(必要資産額 = 年間支出 × 28.6)で計算している。
- 250万円 × 28.6 = 約7,150万円
3. 子どもの教育費をどう扱うか
私には現在9歳の子どもがいる。大学卒業まで10年近くある。私立文系なら4年間で400〜600万円、理系なら500〜800万円かかる可能性がある。
この教育費は「特別支出」として別建てで積み立てるべきだ。学資保険よりも、NISAのジュニアNISA(終了)の後継として、成長投資枠での積み立てを活用している。教育費を含めた特別支出を年間支出に組み込むか、別途積み立てるかは設計次第だが、計算から漏らさないことが重要だ。
私が実際に計算したサイドFIRE到達シミュレーション
38歳現在の私の状況を正直に公開する。
| 項目 | 金額 |
|---|---|
| 金融資産(株式・投資信託) | 3,200万円 |
| 現金・預金 | 400万円 |
| iDeCo(確定拠出年金) | 480万円 |
| 合計 | 4,080万円 |
目標の7,150万円まで、あと3,070万円が必要だ。
現在の年間投資額は約360万円(新NISA枠フル活用+特定口座)。年利5%の複利で成長すると仮定した場合、約4.5年後(42歳〜43歳頃)に目標到達する計算だ。
投資先の内訳
資産の中身はシンプルを徹底している。
- eMAXIS Slim 全世界株式(オール・カントリー):70%
- eMAXIS Slim 米国株式(S&P500):20%
- 現金・短期債券:10%
外資系の仕事で日々マーケットに触れているが、だからこそ「自分でアクティブに運用しても勝てない」という確信がある。インデックス一本に絞ったのはそういう理由からだ。
必読3冊:サイドFIRE計算の解像度を上げる本
私がサイドFIREの計算方法と戦略を学ぶ上で特に役立った3冊を紹介する。どれも一度は読んでほしい。
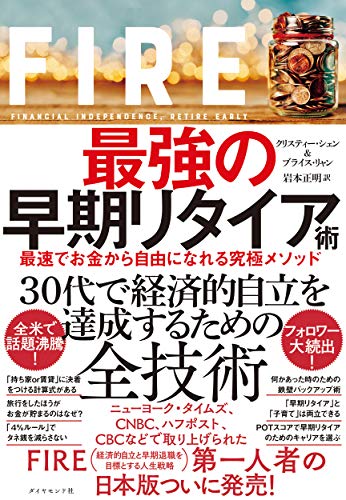
1. FIRE 最強の早期リタイア術(クリスティー・シェン、ブライス・リャン)
カナダのカップルが実際に31歳・33歳でFIREを達成したプロセスを綴った本。4%ルールの使い方や、FIRE後の資産管理法を具体的に解説している。「必要資産額はいくらか」という問いへの答えを最初に与えてくれた一冊だ。
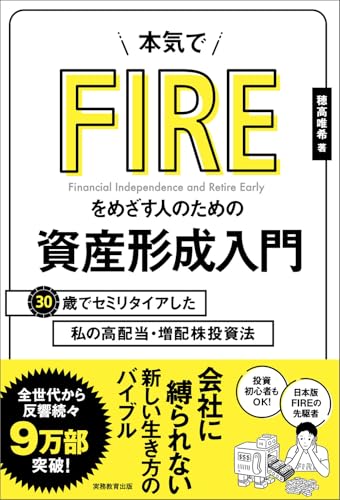
2. 本気でFIREをめざす人のための資産形成入門(穂高唯希)
日本人著者による、日本の税制・社会保険に即したFIRE計算書。特に「フリーランス転換後の国民健康保険の計算方法」が詳しく、私が上述の社会保険料を年間45万円と試算する根拠になった。
3. 【改訂版】本当の自由を手に入れる お金の大学(両@リベ大学長)
FIREの土台となる「貯める・稼ぐ・増やす・守る・使う」の5分野を体系的に学べる。特に固定費削減と生活防衛の考え方は、サイドFIREを目指す上での出発点として最適だ。

サイドFIRE達成後の生活をどうイメージするか
計算だけでなく、「FIRE後に何をするか」のビジョンも大事だ。私の場合、以下のような生活をイメージしている。
- 平日午前:ブログ執筆・コンテンツ作成(3〜4時間)
- 平日午後:コンサルティング業務(週2〜3件)または自由時間
- 週末:家族との時間、筋トレ、趣味(釣り)
- 年2〜3回:海外旅行(東南アジア中心)
外資系の仕事は刺激的だが、休日も頭の片隅に「来週の商談」がちらつく。それが嫌だというわけではないが、「好きなことで稼ぐ」という選択肢を持っておきたいのだ。
サイドFIREは「仕事をやめる」のではなく「自分がやりたい仕事だけを選べるようにする」ための資産設計だと思っている。
まとめ:サイドFIRE計算の3ステップ
ここまでの内容を整理する。
- 年間支出を正確に把握する(社会保険料・教育費も含める)
- 副業収入の目標を設定し、資産から賄うべき支出を算出する
- 残額 × 25(4%ルール)または × 28.6(3.5%ルール)で必要資産額を計算する
私の場合は6,250万〜7,150万円が目標で、現在3,780万円相当の資産がある(iDeCo含む)。40代前半での達成を目指して、毎月淡々と積み立てを続けている。
完璧な計算よりも、「まず計算してみること」が大事だ。数字を出すと、目標までの距離が見える。距離が見えると、行動が変わる。
あなたも今日、自分のサイドFIRE計算を試してみてほしい。
この記事が役に立ったら
ブックマークしてあとで読み返してください。サイドFIRE計算は一度だけでなく、資産状況や生活費の変化に合わせて定期的に見直すことが大切です。また、X(旧Twitter)でシェアして、同じようにFIREを目指す仲間とつながってみてください。

コメント